近几年来,随着经济快速增长以及社会结构转型,越南不断调整其税收政策,陆续出台了新的《企业所得税法》、《增值税法》等税收相关法律,完善其税收制度,从原本的“粗放式招商”向精细化、数字化转型,调整对外招商的吸引方向,以适应当下的社会发展阶段以及未来的发展规划。
本文介绍企业在越南经营将会涉及到的企业所得税、个人所得税、增值税、牌照税、进出口税等主要税种。
一、企业所得税(CIT)
越南对于外商及国内企业采用平等的税收政策。其中,企业所得税是在越经营企业需要关注的核心税种。
越南2025年颁布了新的《企业所得税法》(编号67/2025/QH15,现已生效),在企业所得税的优惠税率、优惠条件、监管合规等方面进行了重大的调整和补充,对企业的税收扶持更加精准、具有导向性。
新法取消了过去对于工业园区的一揽子优惠,引入了分级税率,对于特殊地区、行业、规模的投资项目设置了不同的优惠税率,主要涉及高新技术、数字产业、半导体、人工智能、汽车制造及经济困难地区等的投资项目。
越南的标准企业所得税率为20%,优惠税率为10%、15%、17%(部分附带期限)。
针对部分特殊行业,如石油、天然气及其他稀有资源的勘探、开采项目适用特殊税率,区间在25%至50%之间,视具体情况而定。
另外针对部分特定行业和地区设置了“四免九减半”、“四免五减半”、“二免四减半”的免税和减税期限。
关于越南企业所得税的征收和优惠我们之前专门写过文章详细介绍,可参考:越南出台新《企业所得税法》,对税收优惠政策进行重大调整。
注意:税收优惠一般不自动适用,企业应在获得投资登记证书(IRC)后,主动向税务机关登记申请。
二、增值税(VAT)
越南2024年出台了新的《增值税法》(编号48/2024/QH15,现已生效),并在2025年由《修订和补充增值税法若干条款的法律》(编号149/2025/QH15,现已生效)进行了修订。
越南的增值税采用分级税率,标准税率为 10%;5%的税率适用于生活和生产必需的清洁水及部分农业产品、医疗产品、教学设备等;0%税率主要适用于法律规定的出口货物和服务;对于一些特定对象(如未经深度加工的初级农产品、土地使用权转移、部分金融银行证券交易服务、越南国内无法生产需要进口的部分机械设备和零件材料等)免征增值税。
另外,对于出口企业的出口退税和处于投资阶段企业的投资退税的申请条件进行了详细规定。
越南目前已全面推行电子发票制度,开展税务数字化监管,企业在交易过程中必须依法开具电子发票,并按要求提交。
三、员工个人所得税(PIT)
企业作为用人单位,需要为员工代扣代缴个人所得税。
无论是越南本地员工还是中国外派员工,企业都需要为其办理个税申报。根据纳税人的身份决定其纳税义务。在越南境内一年停留183天及以上,或在越南拥有永久居留权的即为越南的税务居民,应对其在全球取得的应税所得纳税;不符合上述条件的为非税务居民,应对其越南境内的应税所得纳税。
中国与越南签有《避免双重征税协定》。如果外派员工同时在中国和越南申报收入,企业应协助员工进行税务申报工作,避免重复缴税。
越南的个人所得税采用累进税率,具体税率如下:
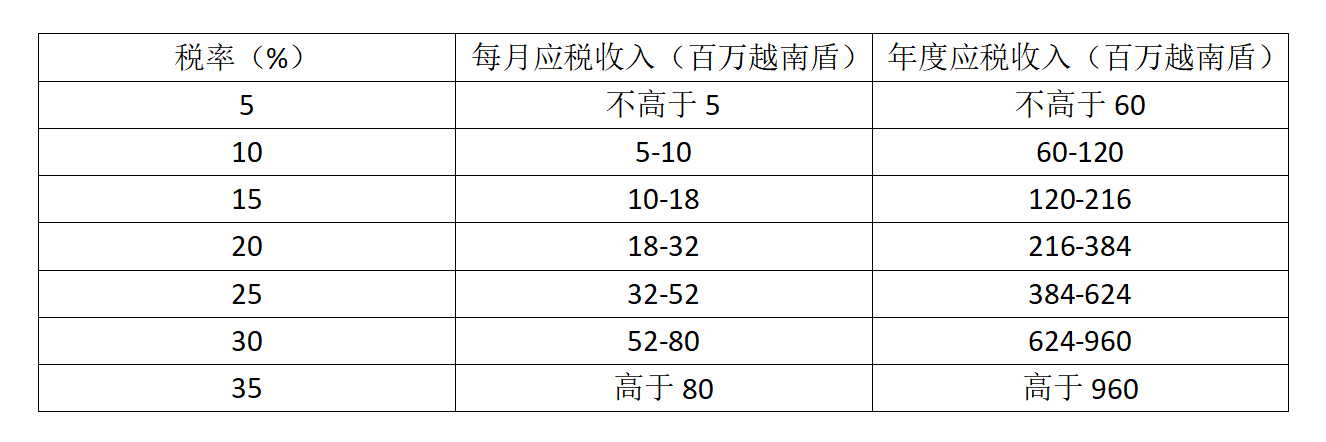
另外,根据越南税务规定,企业给予员工的部分福利津贴(如一次性搬家费、子女学费等)一般视为非纳税项目;而住房补贴及其他现金形式发放的补贴通常被视为薪资的一部分,需要计入薪资总额纳税。建议企业在制定中国外派员工的薪酬结构时进行系统咨询,在合规的前提下达到利益最大化。
四、进出口关税
进出口关税是针对跨境货物征收的税种。
越南的进口税率包括优惠税率、特别优惠税率和正常税率,具体适用如下:
(1)对原产于与越南贸易关系中给予最惠国待遇的国家、集团或地区的进口货物,以及从自由贸易区进口到国内市场的符合原产地要求且原产地为与越南贸易关系中给予最惠国待遇的国家、集团或地区的货物,适用优惠税率;
(2)对原产于与越南有贸易关系的特殊优惠进口税协定的国家、集团或地区的进口货物,以及从自由贸易区进口到国内市场的符合原产地要求且原产地为与越南有贸易关系的特殊优惠进口税协定的国家、集团或地区的货物,适用特殊优惠税率;
(3)对不属于上述情形的进口货物,适用正常税率。正常税率为相应产品优惠税率的150%(优惠税率为0%的,由总理决定适用的正常税率)。
越南已与众多国家和组织签署了多项自由贸易协定(如 RCEP、CPTPP、CAFTA、EVFTA 等),在越投资的中国企业出口货物到与越南有贸易优惠协定的国家,如果想享受相关优惠待遇,需注意遵守协定条款,满足原产地规则。
针对每项货物详细的进出口正常税率、优惠税率等信息由越南海关部门发布并定期更新,最新的《进出口关税表》于2026年4月发布,相关企业需密切关注关税表的发布情况,及时掌握最新动态。
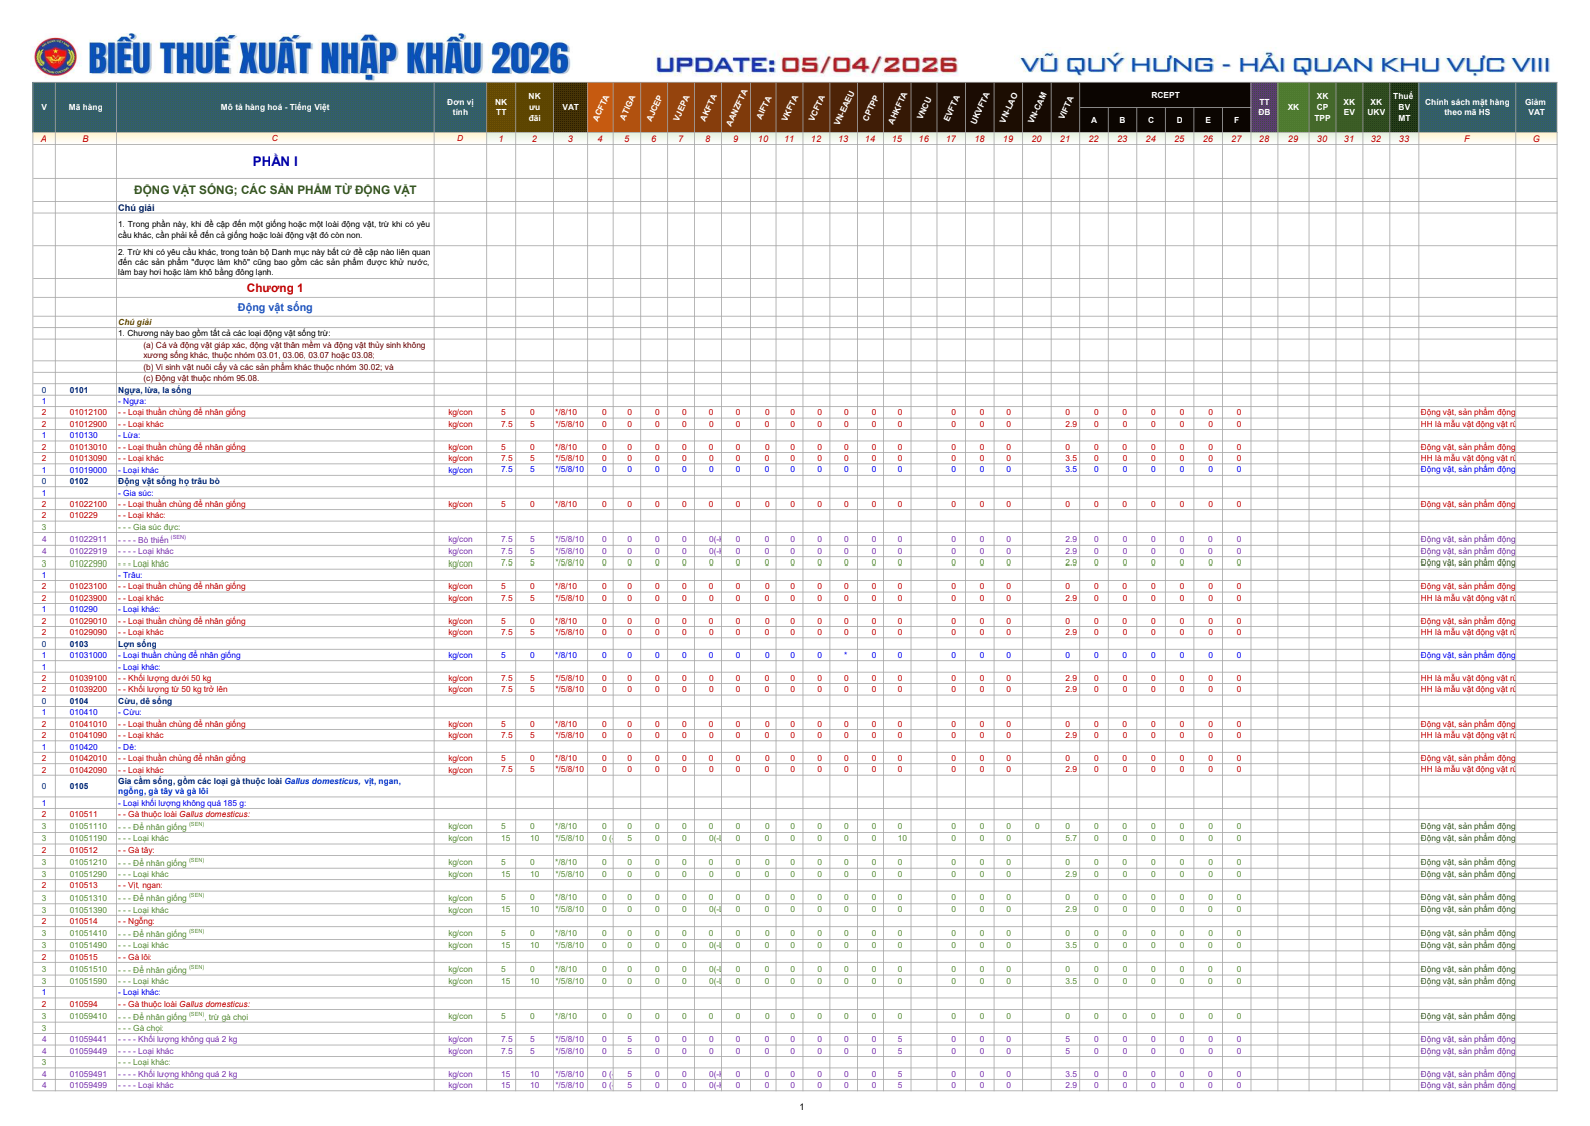
(越南2026年4月更新进出口关税表首页)
五、营业执照税(Business License Tax)
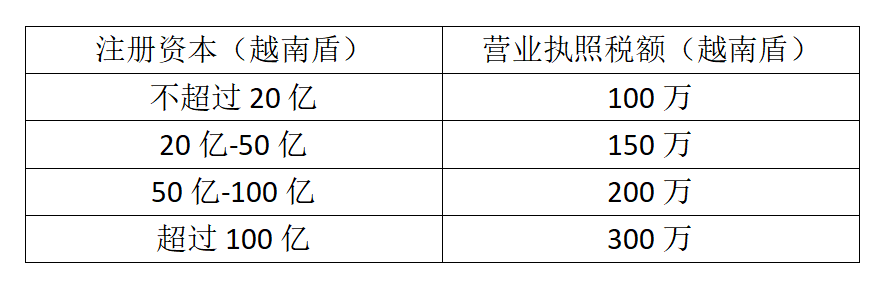
又叫牌照费,是对在越南从事商业活动的企业每年固定征收的费用,企业需在每年1月30日前完成申报缴纳。
营业执照税的具体金额根据企业的注册资本规模决定,从100万到300万越南盾不等。
六、其他税种
根据企业的具体业务内容,还可能涉及环境保护税(针对石油、煤炭、塑料制品的生产等可能造成环境污染的环节)、自然资源税(针对开采石油、矿产、森林、水资源等自然资源的行为)、特别消费税(针对特定高消费、高污染或奢侈品征收的消费税)、土地使用费/土地租赁费等其他税种的征收。
越南税务相关法律规定近年来更新频繁,逐渐强调数字化合规和透明化管理,全面推广电子发票、电子申报等制度。建议中国企业定期获取最新政策规定或实施细则,满足税务合规要求。
作者:Wynn