越南在2025年出台了新的《企业所得税法》(Law on Corporate Income Tax, No. 67/2025/QH15),新法在优惠税率、优惠条件、监管合规等方面进行了重大的调整和补充,相较于2008年的版本,更加完善、规范,对于企业的扶持也更加精准和有导向性。
新法的出台体现出越南在当前经济形态下的转型目标和方向,对于有意前往或是已经在越南投资的中国企业而言,读懂政策、把握风向,是海外投资的重要课题。
本文主要围绕越南2025新版《企业所得税法》中的重大修订内容,为投资者介绍越南企业所得税征收的现状、趋势及注意事项。
一、标准税率和优惠税率
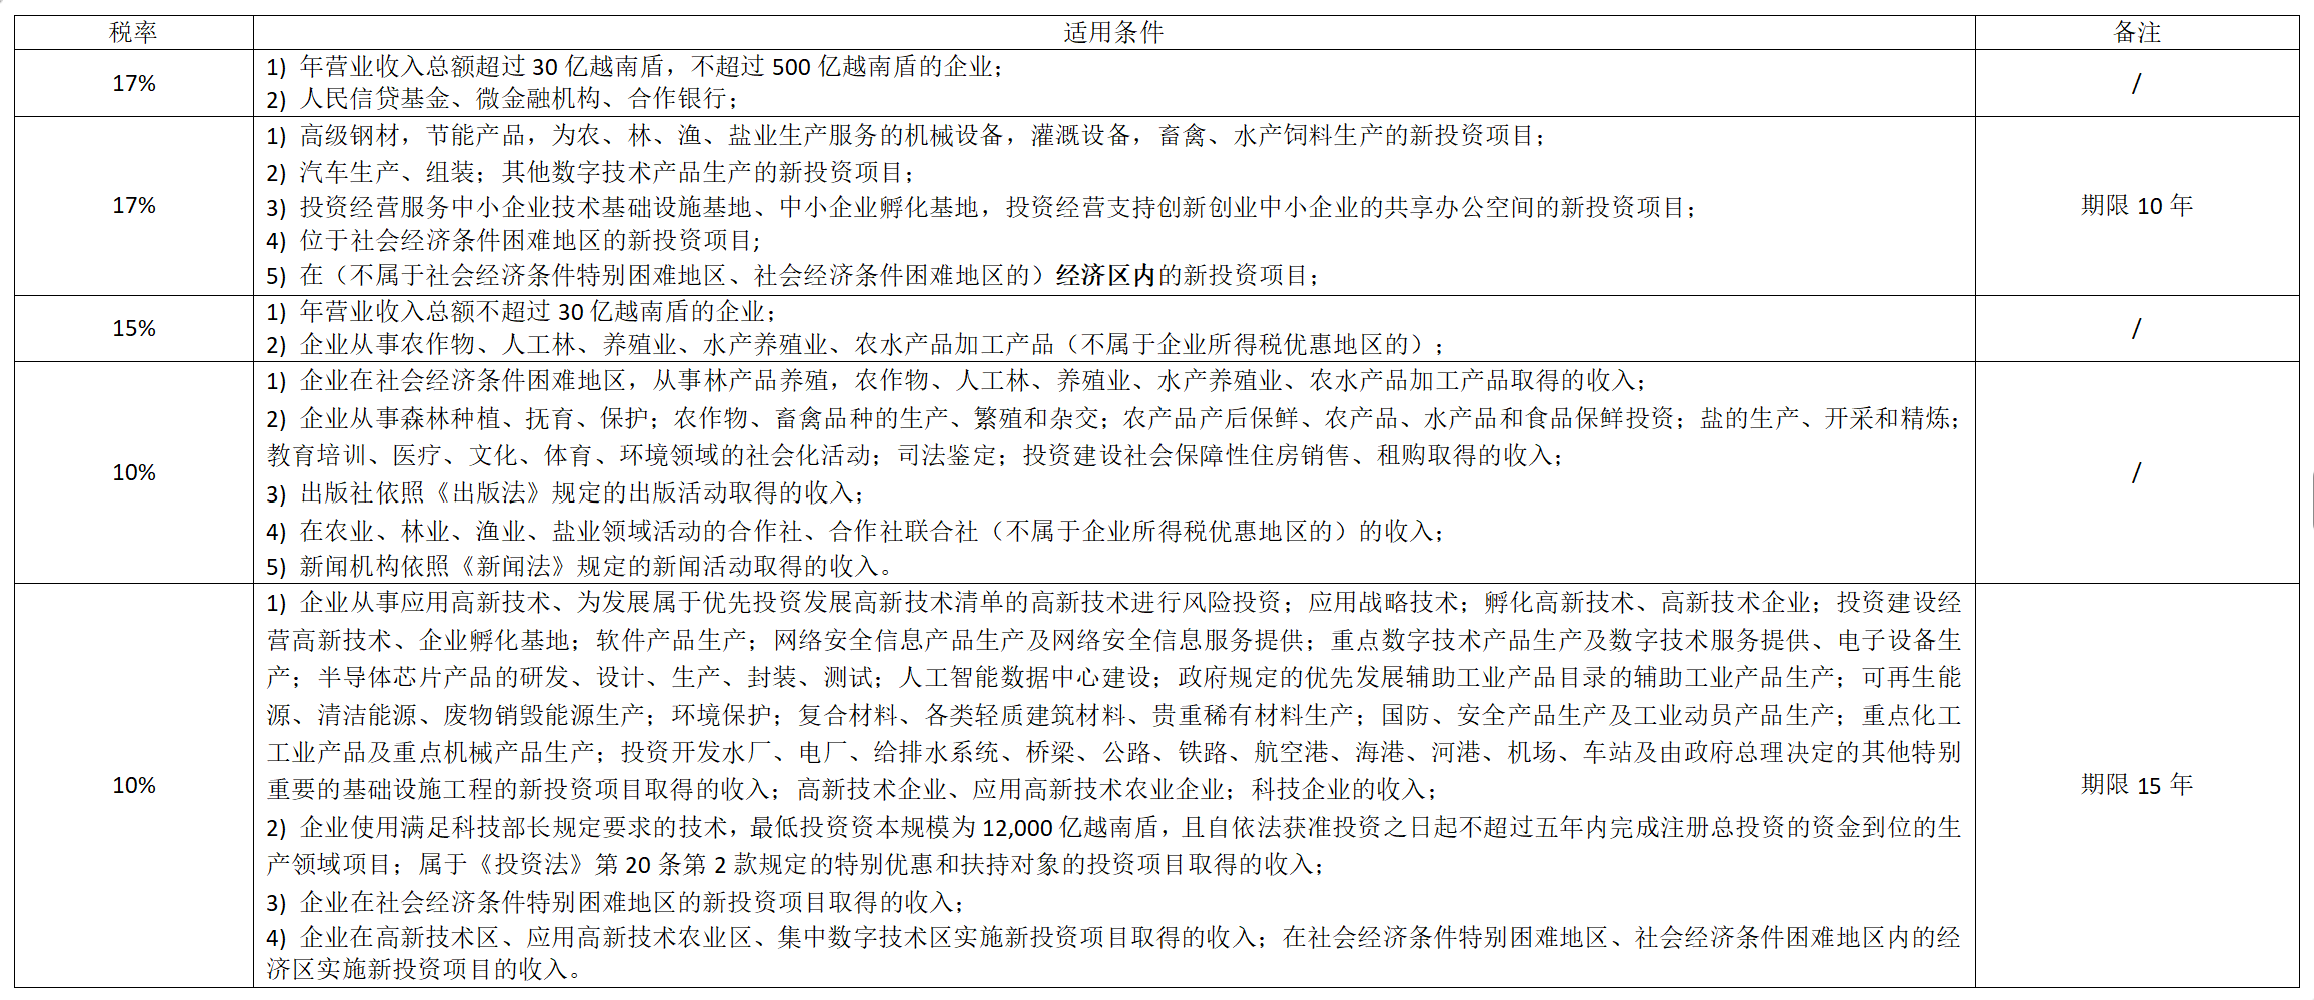
越南的企业所得税标准税率为20%,同时新法中引入了分级税率,对于一些特殊地区、行业、规模的投资项目设置了税率优惠,分别为17%、15%、10%(部分附带期限限制)。
其中,17%的优惠税率适用于年营业收入总额超过30亿越南盾、不超过500亿越南盾的企业以及人民信贷基金、微金融机构、合作银行等企业;另适用于部分特定的投资领域,如汽车生产、中小企业扶持、位于社会经济条件困难地区/经济区内的新投资项目,一般优惠期限为10年。
15%的优惠税率适用于年营业收入总额不超过30亿越南盾的企业以及在不属于企业所得税优惠地区从事农作物、人工林、养殖业、农水产品加工活动的企业。
10%的优惠税率主要适用于高新技术、数字产业、半导体芯片、人工智能以及在社会经济条件特别困难地区投资的项目,优惠期限一般为15年,部分可适用全周期。
另外,对于油气、稀缺资源等勘探、开采类的特殊行业适用特殊税率,区间在25%至50%之间,视具体情况而定。
《企业所得税法(2025)》中关于优惠税率的具体适用情形整理如下:
需要特别注意的是,《企业所得税法(2025)》第18条明确规定:“本法第10条第2款、第3款规定的15%和17%税率,不适用于作为子公司或存在关联关系的公司,且该关联关系中的另一方企业不符合本法第10条第2款、第3款规定税率适用条件的企业。”即明确排除了大型企业关联方的适用资格。中国企业需要注意该条款要求,如果属于大型集团的子公司或关联方,且集团整体营收超过规定限制,则可能无法享受此税率优惠。
同时,新法取消了此前对于企业落户工业园区的一刀切优惠,转而限定到具体产业,这使得工业园区原本的所得税优势不再存在。
同样需要注意的是,在新法颁布后,由于在实践中,越南一些省级税务部门对于该法中针对中小初创企业的17%、15%的优惠税率进行了比较严格的解释,使得外商投资企业被排除在外,引发了外国投资者的恐慌和担忧。在今年6月,越南发布了第3897/CT-CS号和第3896/CT-CS号函,对于外商投资企业优惠税率适用的主体资格进行了确认,即《企业所得税法(2025)》第10条第2、3款规定的“年营业收入总额不超过30亿越南盾的企业,适用15%的税率”、“年营业收入总额超过30亿越南盾不超过500亿越南盾的企业,适用17%的税率”同样适用于外资企业。这对于中国企业而言不仅是政策适用上的好消息,也在一定程度上传达了越南政府对于外商投资地位的保障和欢迎。
二、免税、减税
针对特定的部分行业和地区的投资项目,新法中规定了详细的免税、减税期限,例如,对于符合条件的高新技术或经济条件特别困难地区投资的项目,可享受最多4年免税,其后最多9年减半征收的优惠条件;对于汽车生产、中小企业扶持、位于社会经济条件困难地区/经济区内的新投资项目,可享受最多2年免税,其后最多4年减半征收的优惠条件。
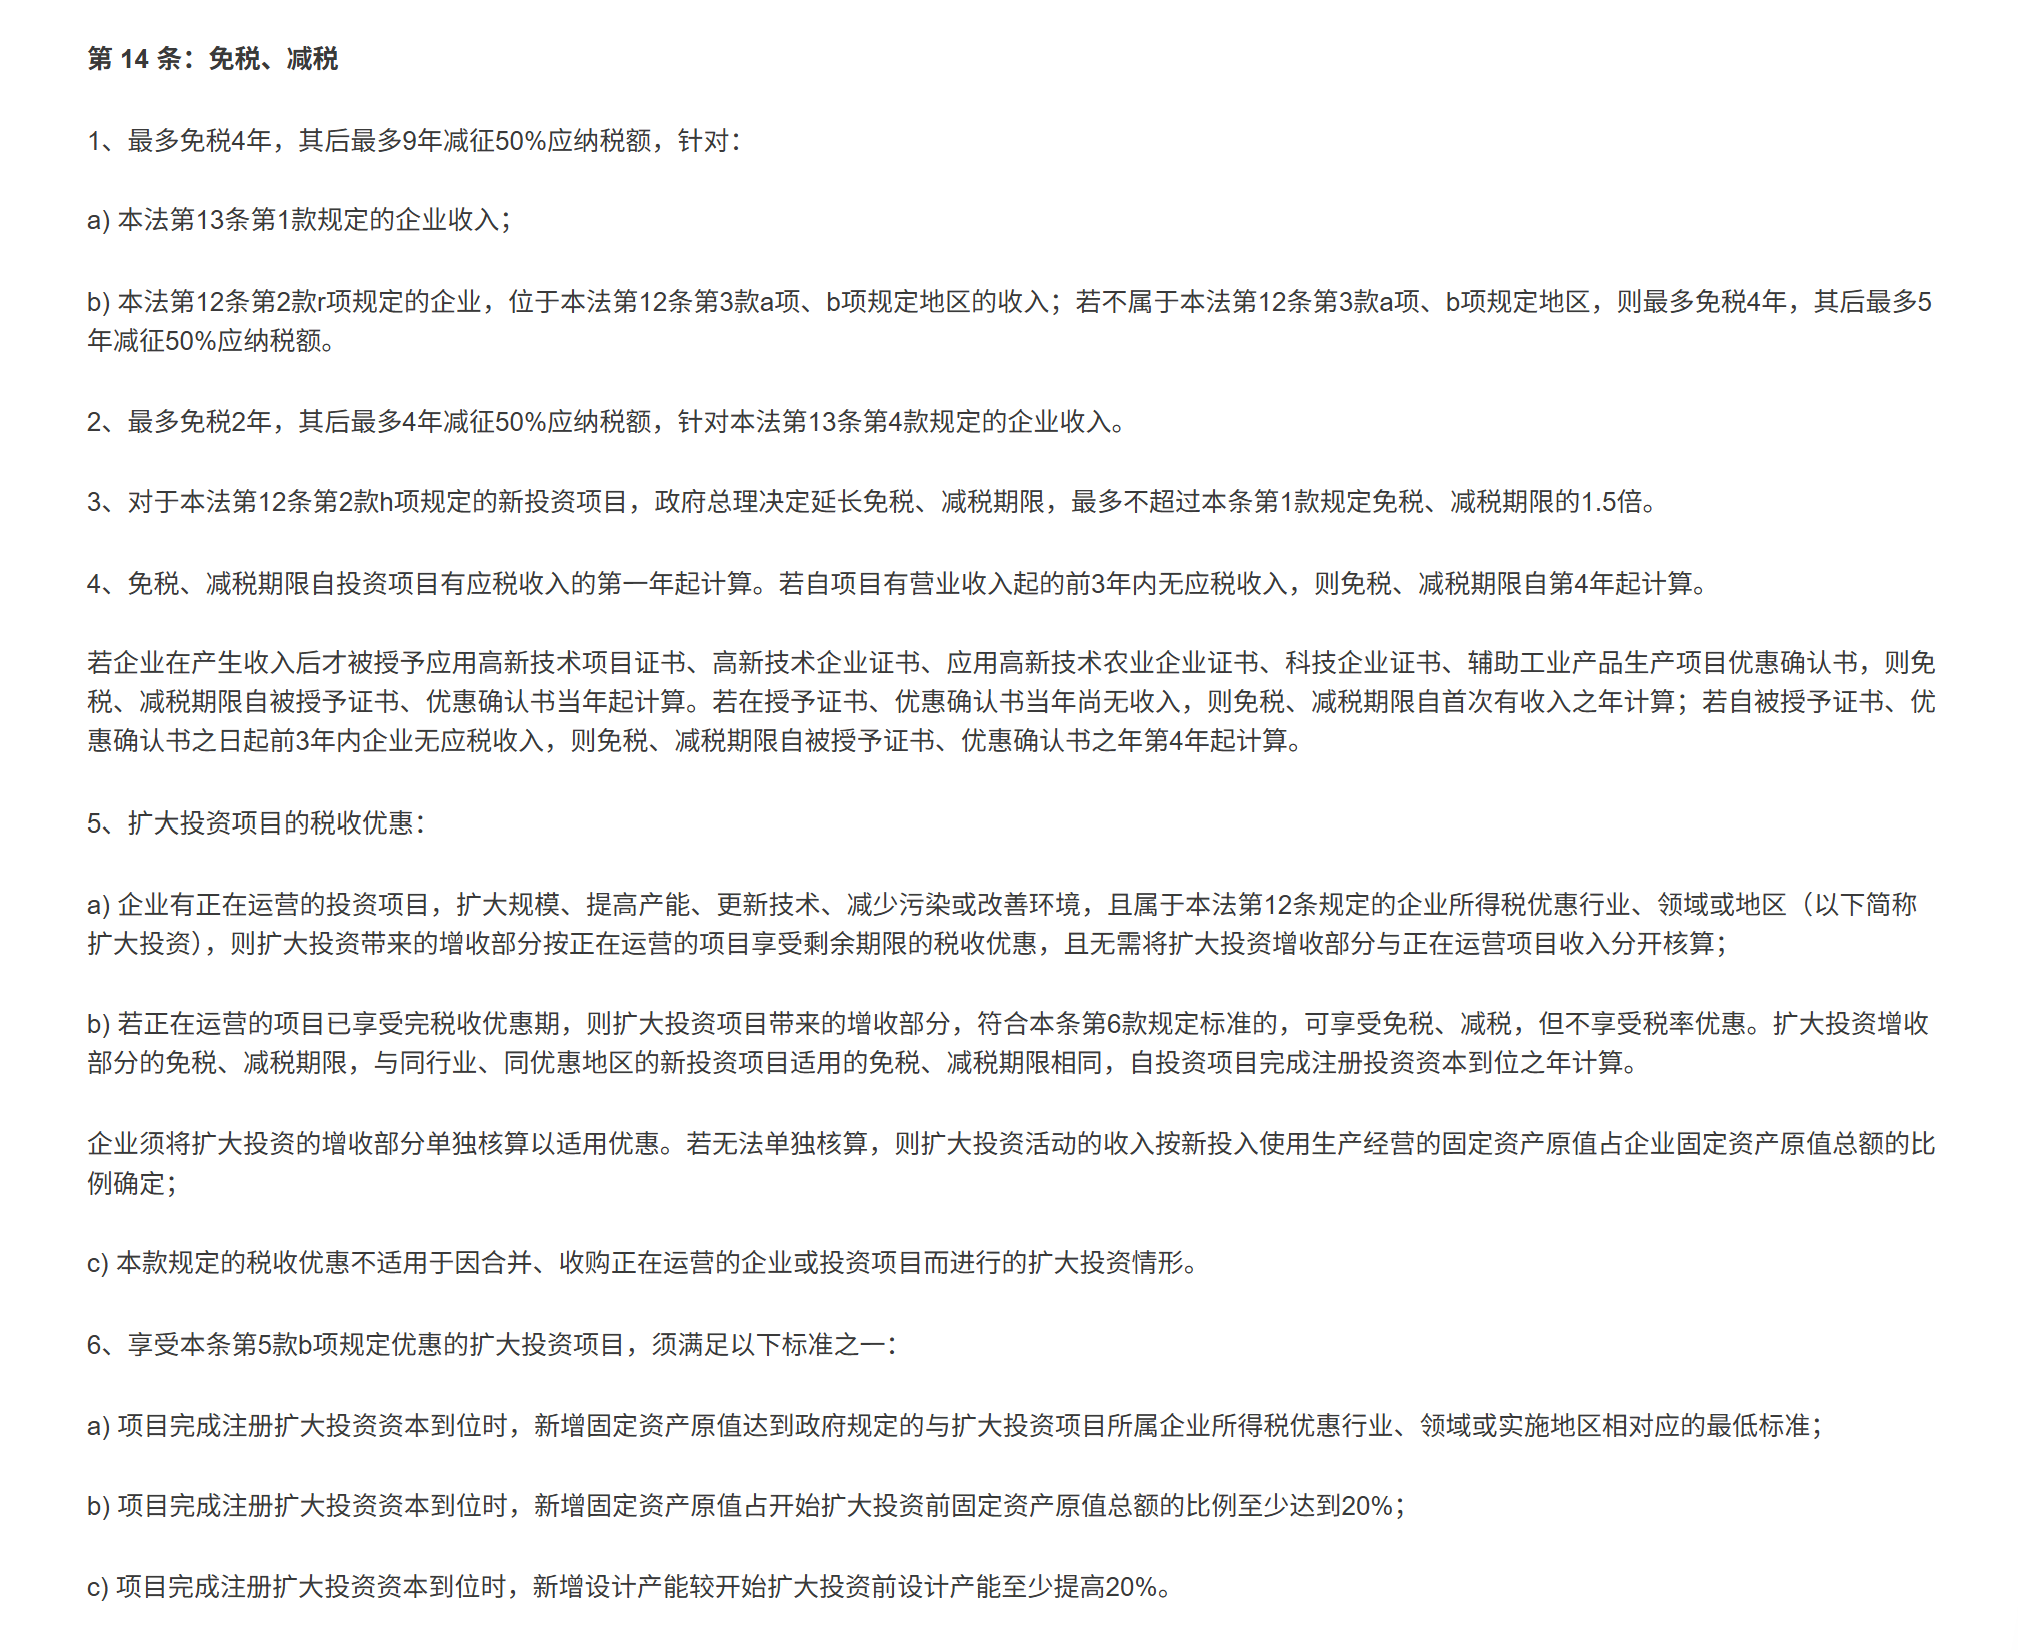 越南《企业所得税法(2025)》关于免税、减税情形的具体规定
除此之外,还规定了其他免税、减税的情形,如:使用大量女性劳动者的生产、建筑、运输企业,可减征相当于为女性劳动者额外支出的企业所得税额;使用大量少数民族劳动者的企业,可减征相当于为少数民族劳动者额外支出的企业所得税额;向社会经济条件困难地区的组织、个人及提供公共服务的事业单位转让属于优先转让领域技术的企业,可就转让技术收入及在社会经济条件困难地区提供公共服务收入的应纳企业所得税额减征50%等。
三、可扣除和不可扣除费用
1、在确定应税收入时可扣除的费用包括:
· 实际发生的、与企业生产经营活动相关的费用,包括企业在纳税期内实际发生的研发活动费用按一定比例计算的额外可扣除补充费用;
· 其他实际发生的费用,包括:
1) 依法为执行国防安全教育任务、训练、自卫民兵力量活动及其他国防安全任务所支出的费用;
2) 用于支持企业内党组织、政治社会组织活动的费用;
3) 依法为劳动者提供职业教育、职业培训所支出的费用;
4) 企业工作场所实际用于预防和抗击艾滋病的费用;
5) 用于教育、医疗、文化的资助款项;依法用于预防、克服自然灾害、疫情后果,建设大团结房、情义房、政策对象住房的资助款项;政府、总理规定用于社会经济条件特别困难地区的资助款项;用于科学研究、技术发展、创新和数字化转型的资助款项;
6) 用于科学研究、技术发展、创新和数字化转型的费用;
7) 因自然灾害、疫情及其他不可抗力事件造成的未获赔偿的损失价值;
8) 实际支付给被派遣参与被特别监管的信贷机构或强制接管的商业银行的治理、管理、控制人员的费用,依照《信贷机构法》规定;
9) 为企业生产经营服务但与当期收入不相对应的若干费用,由政府规定;
10) 用于支持建设公共工程同时服务于企业生产经营活动的若干费用;
11) 与减少温室气体排放以实现碳中和及净零排放、减少环境污染相关,且同时与企业生产经营活动相关的费用;
12) 根据总理决定和政府规定向设立的基金缴纳的若干款项;
· 各项费用有依法规定的非现金支付发票、凭证,但政府规定的特殊情况除外。
2、不可扣除的费用主要包括:
· 因行政违法被处以的罚款;
· 已由其他经费来源弥补的费用;
· 超出政府规定标准的以下费用:外国企业分摊给在越常设机构的经营管理费用;关联交易企业的贷款利息支出;直接用于劳动者的福利性支出;依照《社会保险法》规定缴纳补充养老保险或具有社会保障性质的基金、为劳动者购买自愿养老保险、人寿保险的支出超出规定标准的部分;
· 未按规定或超出规定标准提取的准备金;
· 未按规定或超出规定标准计提的固定资产折旧;
· 未按规定预提的费用;
· 与尚缺注册资本相对应的贷款利息支出;投资期间已计入投资价值的贷款利息;为执行油气勘探、开采合同所发生的贷款利息;非信贷机构的用于生产经营的贷款利息支出超出《民法典》规定标准的部分;
· 已抵扣的进项增值税额;按抵扣法缴纳的增值税;9座及以下乘用车价值超出政府规定标准部分的进项增值税;企业所得税;依法不计入费用的税款及其他征收款项,以及税收管理法规定的滞纳金等。
随着外资的涌入,越南也在及时完善税收等营商政策,中国企业前往越南经营应密切关注法律政策动态,以便提前规划、及时调整、统筹运营,务必满足合规要求。
作者:Wynn